STEUERN UND UMZUGPRIVATPERSONEN · FAMILIEN · INTERNATIONALE UNTERNEHMEN
INFORMIEREN SIE SICH ÜBER IHRE MÖGLICHKEITEN

Zyperns Steuersystem für Menschen, die einen neuen Lebensabschnitt planen.

Zypern verfügt über etablierte internationale Steuerregelungen innerhalb des EU-Rechtsrahmens. Welche Vorteile für einzelne Personen oder Familien in Betracht kommen, hängt von Steueransässigkeit, Domizilstatus, Herkunft und Art der Einkünfte, Beschäftigung und den anwendbaren Doppelbesteuerungsabkommen ab. Der bloße Kauf einer Wohnimmobilie begründet weder die zyprische Steueransässigkeit noch einen Anspruch auf eine bestimmte Vergünstigung.

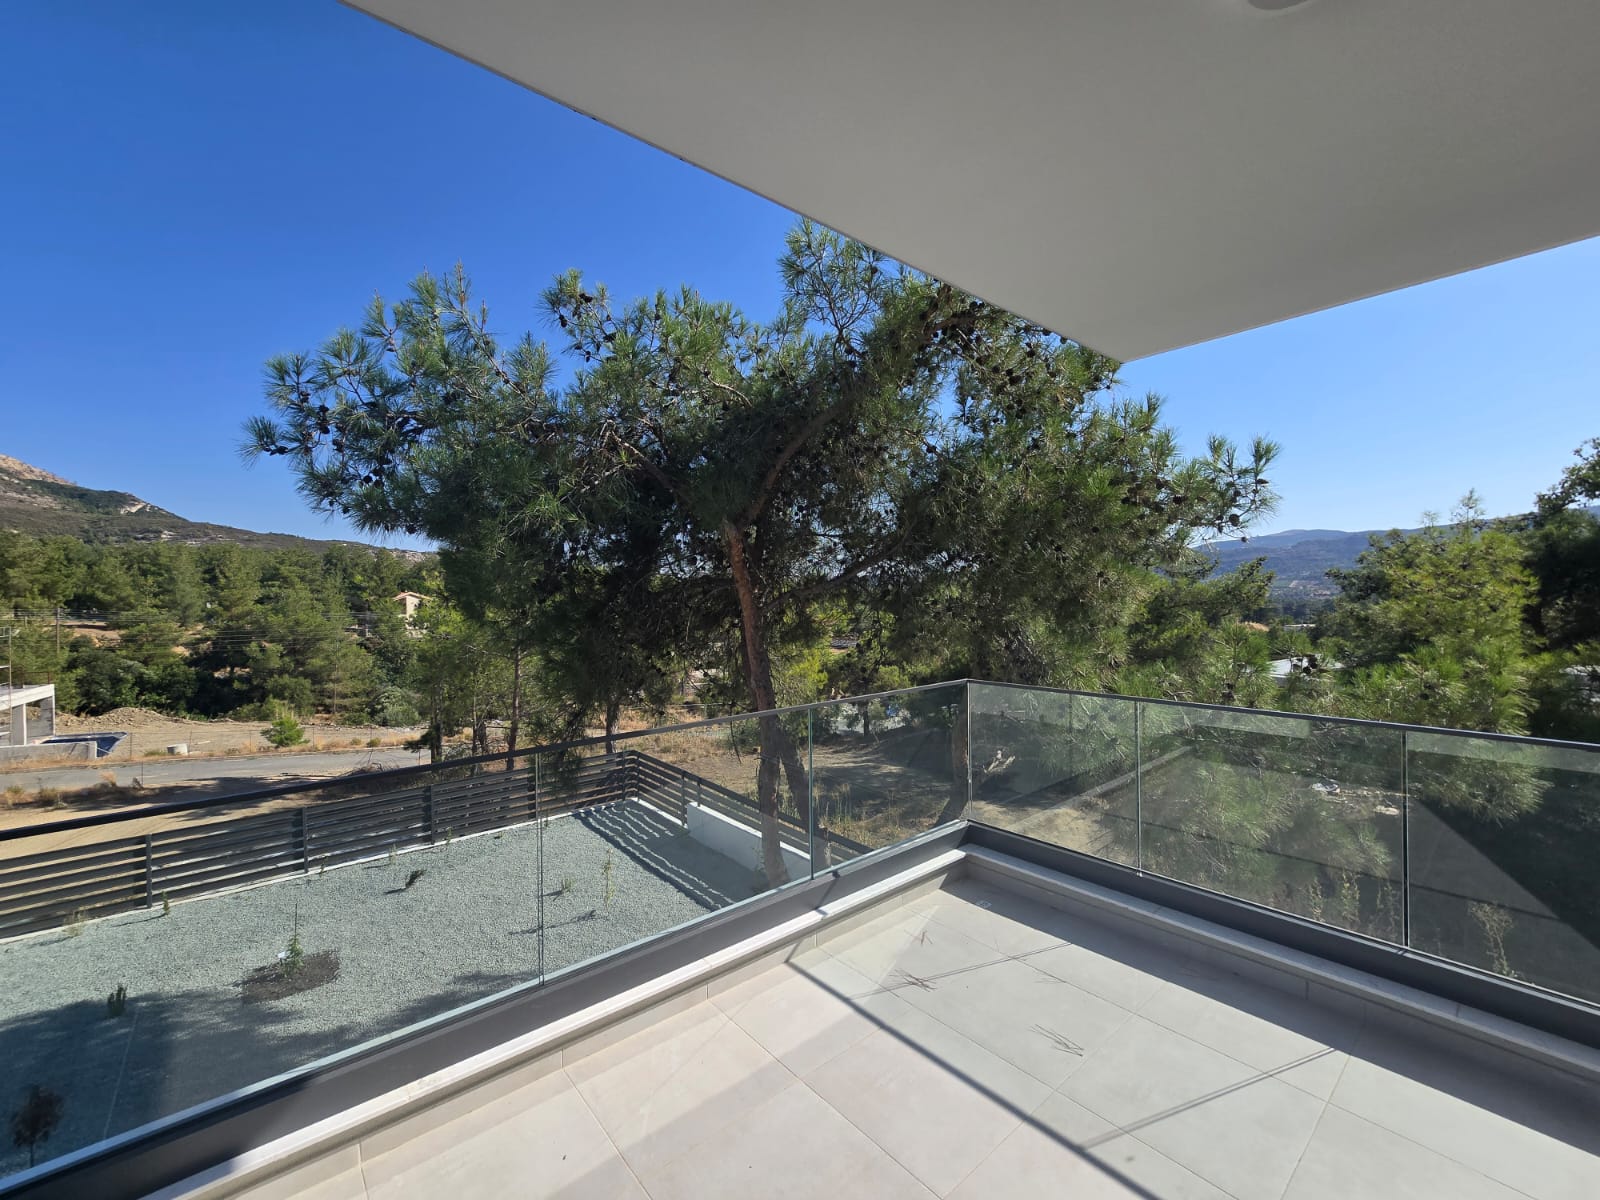
Authentischer Blick auf Trimiklini's green foothills from a VESTA LIVING completed home
Ruhiger wohnen in Zypern und international verbunden bleiben

Steueransässigkeit: die 183-Tage- und 60-Tage-Regel

Privatpersonen gelten grundsätzlich als in Zypern steueransässig, wenn sie sich in einem Kalenderjahr mehr als 183 Tage dort aufhalten. Für international mobile Personen gibt es unter bestimmten Voraussetzungen auch eine 60-Tage-Regel. Erforderlich sind entsprechende Bindungen zu Zypern, darunter eine qualifizierende Geschäftstätigkeit, Beschäftigung oder Organstellung in einer Gesellschaft sowie ein dauerhaft verfügbares eigenes oder gemietetes Zuhause auf Zypern. Der PwC-Leitfaden 2026 hält fest, dass die bisherige Voraussetzung, in keinem anderen Land steueransässig zu sein, ab dem 1. Januar 2026 entfiel. Grenzüberschreitende Sachverhalte und Abkommen müssen dennoch berücksichtigt werden.

Einkommensteuer für Privatpersonen ab 2026

Nach den reformierten progressiven Steuertarifen für 2026 bleiben die ersten 22.000 € des jährlich steuerpflichtigen Einkommens mit 0 % steuerfrei. Für höhere Beträge gelten steigende Steuersätze bis zu 35 % für Einkommen über 72.000 €. Die Freigrenze bezieht sich auf das steuerpflichtige Einkommen, das nicht zwingend dem Bruttogehalt entspricht.

Non-Domiciled-Status

Qualifizierte in Zypern steueransässige Personen, die für die Special Defence Contribution (SDC) als nicht dort domiziliert gelten, können von dieser Abgabe auf Dividenden und bestimmte Zinseinnahmen befreit sein. Domizilstatus, Missbrauchsvorschriften, weitere Steuern und Beiträge sowie Änderungen nach längerer Steueransässigkeit sind individuell zu prüfen. Ein investitionsbezogenes Aufenthaltsrecht begründet nicht automatisch den steuerlichen Non-Domiciled-Status.

Vergünstigungen für Ruheständler und Beschäftigte

RUHESTAND

Qualifizierende ausländische Renten

Nach PwC können bestimmte ausländische Renteneinkünfte wahlweise mit 5 % auf den Jahresbetrag oberhalb von 5.000 € besteuert werden, statt nach dem regulären progressiven Tarif. Anspruchsvoraussetzungen und jährliche Wahlmöglichkeit müssen geprüft werden.

INTERNATIONALE FACHKRÄFTE

Steuerbegünstigungen für Beschäftigte

Bei einer qualifizierenden erstmaligen Beschäftigung in Zypern kann unter bestimmten Voraussetzungen eine Befreiung von 50 % der Vergütung gelten. Dafür sind Einkommensgrenzen, vorherige Zeiten ohne zyprische Steueransässigkeit und weitere strenge Kriterien zu erfüllen. Zusätzliche teilweise Befreiungen können anwendbar sein.

UNTERNEHMER

Körperschaftsteuer und Dividendenreform

Seit dem 1. Januar 2026 beträgt der reguläre Körperschaftsteuersatz 15 % (zuvor 12,5 %). Gleichzeitig wurde die Special Defence Contribution auf bestimmte Dividenden an in Zypern steueransässige und domizilierte Privatpersonen von 17 % auf 5 % gesenkt. Übergangsregelungen und individueller Domizilstatus sind maßgeblich.

Körperschaftsteuer, Dividendenausschüttungen und Reform 2026

Zum 1. Januar 2026 hat Zypern den regulären Körperschaftsteuersatz von 12,5 % auf 15 % erhöht. Gleichzeitig wurde die Special Defence Contribution (SDC) auf qualifizierende Dividenden von 17 % auf 5 % gesenkt für Privatpersonen, die in Zypern steueransässig und dort domiziliert sind. Dividenden zyprischer Unternehmen aus bis zum 31. Dezember 2025 erwirtschafteten Gewinnen unterliegen nach Übergangsvorschriften weiterhin 17 % SDC, wenn die Ausschüttung bis zum 31. Dezember 2031 erfolgt. Qualifizierte in Zypern steueransässige Personen mit Non-Domiciled-Status bleiben grundsätzlich von SDC auf Dividenden befreit. Beiträge zum Gesundheitssystem GeSY, Missbrauchsvermeidungsregeln und die individuellen Verhältnisse der Anteilseigner können sich auf die gesamte Steuerbelastung auswirken.

Weitere Änderungen ab 2026 betreffen die Abschaffung der fiktiven Dividendenausschüttung für ab 2026 erzielte Gewinne, wobei für frühere Gewinnjahre Übergangsregelungen gelten. Diese Unternehmens- und Anteilseignerregelungen sind vom Einwanderungsverfahren für Investoren zu unterscheiden.

Ein umfassendes Netz internationaler Doppelbesteuerungsabkommen

Zypern hat Doppelbesteuerungsabkommen mit über 65 Ländern und Rechtsgebieten geschlossen, darunter wichtige europäische Wirtschaftsräume und internationale Geschäftsmärkte. Diese Abkommen sollen die doppelte Besteuerung derselben Einkünfte verhindern, indem sie Besteuerungsrechte koordinieren und bei Erfüllung bestimmter Voraussetzungen Entlastungen ermöglichen. Der tatsächliche Nutzen richtet sich nach dem jeweiligen Abkommen und seinem Geltungsstatus, der steuerlichen Ansässigkeit, wirtschaftlicher Berechtigung, Missbrauchsschutzregeln sowie Herkunft und Art der Einkünfte. Der bloße Besitz einer Immobilie oder die Gründung eines Unternehmens garantiert keine Abkommensvorteile.

Das Netz der Abkommen wird regelmäßig aktualisiert. Käufer sollten das offizielle Abkommensverzeichnis des zyprischen Finanzministeriums prüfen und für die betroffenen Staaten grenzüberschreitende Fachberatung einholen.

Quellen zu Steuerreform 2026 und Doppelbesteuerungsabkommen: PwC – verabschiedete Steuerreform 2026 einschließlich der Dividenden-Übergangsbestimmungen · KPMG – internationales Steuerrecht und Abkommen Zyperns · Finanzministerium – amtliches Verzeichnis der Doppelbesteuerungsabkommen

Kauf und Verkauf von Wohnimmobilien

Mehrwertsteuer und Grundbuch-Übertragungsgebühren sollten getrennt von der persönlichen Besteuerung betrachtet werden. Die Stempelsteuer wurde 2026 abgeschafft. Auf einschlägige Gewinne aus der Veräußerung zyprischer Immobilien fällt zudem Kapitalertragsteuer an. Zu den 2026 erhöhten lebenslangen Freigrenzen gehören bis zu 150.000 € bei einem qualifizierenden Hauptwohnsitz unter bestimmten Voraussetzungen sowie weitere Freigrenzen. Dies ist keine generelle Steuerbefreiung für jeden Immobilienverkauf.

Ein Zuhause für Menschen mit internationalem Beruf und Lebensstil

Eine VESTA LIVING Residenz kann für Fachkräfte, Unternehmer, Ruheständler und Familien interessant sein, die einen mediterranen Wohnsitz mit Verbindungen zu internationalen Geschäfts- und Familiennetzwerken suchen. Steueransässigkeit, Einwanderungsgenehmigung und Arbeitsrechte müssen vor einer Übersiedlung jedoch als getrennte Fragen geprüft werden.

Fachliche und amtliche Quellen

Informationsstand: 9. Oktober 2026. Alle Angaben dienen nur der allgemeinen Orientierung und stellen keine steuerliche, buchhalterische, Anlage- oder Rechtsberatung dar. Gesetze, Steuersätze und Anwendung können sich ändern. Für eine individuelle Beurteilung sind qualifizierte Fachberater in Zypern und im Herkunftsland einzubeziehen, einschließlich der jeweils anwendbaren Doppelbesteuerungsabkommen.

WEITERE EINBLICKE

Entdecken Sie Zypern und VESTA LIVING.

Weitere Ratgeber und verfügbare Residenzen in Trimiklini.